fotovoltaico Tag

L’analisi condotta attraverso R-Cloud apre un nuovo filone di osservazione sulla digitalizzazione della gestione degli impianti fotovoltaici. Nel portafoglio monitorato, gli scostamenti risultano contenuti sulle grandi taglie ma crescono sensibilmente sugli impianti più piccoli. Raptech: “Il dato mostra quanto sia importante disporre di strumenti capaci di leggere e interpretare tempestivamente ciò che accade sul singolo impianto”.

Roma, ottobre 2026

Quanto può incidere la digitalizzazione sulla capacità di gestire in modo efficiente un portafoglio di impianti fotovoltaici? E quanto valore può generare la possibilità di incrociare automaticamente produzione reale, incentivi attesi e pagamenti ricevuti?

È da queste domande che nasce il nuovo filone di analisi sviluppato da Raptech attraverso R-Cloud, la propria piattaforma di asset management, con l’obiettivo di osservare alcuni dei fenomeni che caratterizzano la gestione economica e amministrativa degli impianti fotovoltaici italiani.

La prima evidenza riguarda il rapporto tra gli acconti erogati dal Gestore dei Servizi Energetici (GSE) e il successivo conguaglio per gli impianti incentivati in Conto Energia.

Il meccanismo prevede infatti, per gli impianti sopra i 20 kW, pagamenti mensili calcolati sulla produzione storica dei dodici mesi precedenti, con un dato aggiornato quattro volte l’anno – a gennaio, aprile, luglio e ottobre – mentre il conguaglio finale viene determinato sulla base della produzione effettivamente misurata nell’anno di competenza.

Uno scostamento tra le due grandezze è quindi fisiologico e previsto dal funzionamento stesso del sistema.

L’analisi di Raptech non si concentra perciò sull’esistenza dello scostamento, ma sulla sua entità e soprattutto sulla possibilità di individuare i casi nei quali la differenza supera quella ragionevolmente riconducibile al normale meccanismo di acconto e conguaglio.


I dati: differenze contenute sulle grandi taglie, molto più ampie sui piccoli impianti

Nel 2024 il portafoglio monitorato attraverso R-Cloud ha gestito centinaia di milioni di euro di incentivi GSE attesi tra acconti e conguaglio.

Al momento della rilevazione, il 2,43% del totale risultava ancora da liquidare rispetto a quanto calcolato dagli algoritmi sviluppati da Raptech. Nel 2023 la quota si attestava all’1,86%.

Il dato complessivo appare quindi relativamente contenuto, ma la sua distribuzione per dimensione degli impianti restituisce un quadro molto più articolato.

Sugli impianti di potenza superiore a 1 MW, gli scostamenti rilevati si collocano generalmente tra l’1% e il 3%, valori compatibili con gli effetti del normale meccanismo di acconto e successivo conguaglio.

Negli impianti sotto i 200 kW, invece, l’analisi del portafoglio Raptech evidenzia scostamenti superiori al 50%.

Una differenza di questa entità difficilmente può essere letta esclusivamente alla luce della cadenza trimestrale con cui viene aggiornata la rata.

Tra le possibili spiegazioni vi sono ritardi o disallineamenti nella catena di comunicazione delle misure di produzione: quando i dati non sono disponibili o vengono trasmessi successivamente, l’acconto può non riflettere tempestivamente la produzione effettiva e la differenza può emergere in maniera significativa al momento del conguaglio.

Il fenomeno può risultare particolarmente rilevante sulle taglie più piccole, dove la gestione e il controllo continuo dei flussi informativi possono essere meno strutturati rispetto ai grandi portafogli industriali.


Dal dato all’informazione: il ruolo della digitalizzazione

È proprio qui che, secondo Raptech, emerge uno dei principali effetti della digitalizzazione del settore fotovoltaico.

La disponibilità del dato, da sola, non è infatti sufficiente. Il passaggio decisivo è la capacità di incrociare automaticamente informazioni provenienti da fonti diverse, individuare gli scostamenti e trasformarli in segnalazioni sulle quali un operatore possa intervenire.

R-Cloud confronta ogni mese la produzione reale misurata dagli impianti con gli importi accreditati dal GSE, isolando la quota di scostamento che eccede quella attesa sulla base del normale meccanismo acconto/conguaglio.

Lo stesso processo ha consentito di individuare, all’interno del portafoglio analizzato nel 2024, una particolare concentrazione degli scostamenti sulle taglie più piccole.

“Il conguaglio non rappresenta un errore del sistema: è parte del modo in cui il meccanismo è costruito”, spiega Marco Berliocchi, CEO e cofounder di Raptech. “La questione interessante, dal nostro punto di vista, è capire quanto dello scostamento sia fisiologico e quanto invece possa segnalare una misura mancante, un disallineamento o una situazione sulla quale effettuare una verifica. Farlo manualmente significa incrociare dati GSE, letture di produzione e informazioni provenienti dai diversi soggetti coinvolti, mese per mese e impianto per impianto. Quando si gestiscono centinaia di asset, la tecnologia diventa fondamentale.”


Verso un Osservatorio Raptech sulla digitalizzazione del fotovoltaico

Questa prima analisi rappresenta la prosecuzione di un percorso più ampio con cui Raptech intende mettere progressivamente a disposizione del mercato evidenze aggregate provenienti dall’attività di gestione digitale degli impianti.

L’obiettivo non è costruire statistiche rappresentative dell’intero parco fotovoltaico nazionale, ma utilizzare un portafoglio reale di asset per osservare fenomeni, ricorrenze e criticità operative che possono contribuire a comprendere come sta evolvendo la gestione del fotovoltaico italiano.

Un osservatorio “dal campo”, quindi, complementare alle statistiche istituzionali e focalizzato soprattutto sul rapporto tra tecnologia, gestione degli asset e capacità di trasformare grandi quantità di dati in informazioni utilizzabili.

In un mercato caratterizzato da un numero crescente di impianti, operatori e dati da gestire, la digitalizzazione sta infatti progressivamente spostando il concetto stesso di asset management: dal semplice monitoraggio della produzione verso un controllo integrato delle performance tecniche, economiche e amministrative.

I primi dati relativi al 2025, ancora preliminari perché i conguagli di fine anno non sono stati completamente processati, indicano un’ulteriore evoluzione del fenomeno osservato.

Raptech pubblicherà nei prossimi mesi un aggiornamento a consuntivo, insieme a nuove evidenze emerse dall’analisi aggregata del portafoglio gestito attraverso R-Cloud.
BESS

La crescita delle fonti rinnovabili sta cambiando il modo in cui l’energia viene prodotta e utilizzata. Fotovoltaico ed eolico permettono di ridurre la dipendenza dalle fonti fossili, ma hanno una caratteristica che rende più complessa la gestione della rete elettrica: la produzione non è costante e dipende dalle condizioni meteorologiche.

Il sole, ad esempio, produce energia soprattutto nelle ore centrali della giornata, mentre i consumi di un’azienda possono concentrarsi in fasce orarie differenti. È quindi necessario trovare sistemi in grado di conservare l’energia quando è disponibile e renderla utilizzabile quando serve.

È in questo contesto che assumono sempre maggiore importanza i BESS, Battery Energy Storage System, cioè i sistemi di accumulo dell’energia elettrica tramite batterie. Si tratta di soluzioni che possono contribuire a gestire meglio la produzione da fonti rinnovabili, ottimizzare i consumi e aumentare la flessibilità degli impianti.


Cos’è un BESS e come funziona

Un BESS è un sistema integrato che permette di immagazzinare energia elettrica e restituirla successivamente in funzione delle esigenze dell’impianto o della rete.

L’energia può provenire dalla rete elettrica oppure da un impianto di produzione, ad esempio un impianto fotovoltaico. Durante la fase di carica viene convertita e immagazzinata nelle batterie; quando è necessario utilizzarla, il sistema la rende nuovamente disponibile sotto forma di energia elettrica.

Un sistema BESS non coincide quindi con il solo pacco batterie. È costituito da diversi componenti che lavorano insieme per controllare l’accumulo, la conversione dell’energia e la sicurezza dell’intero sistema.

Tra i principali elementi troviamo:

  • Battery System: comprende celle, moduli e rack che costituiscono il sistema di accumulo;
  • Battery Management System (BMS): monitora parametri come stato di carica, temperatura, tensione e corrente, contribuendo a mantenere le batterie entro condizioni operative sicure;
  • Power Conversion System (PCS): converte l’energia tra corrente continua (DC), utilizzata dalle batterie, e corrente alternata (AC), utilizzata dalla rete e dagli impianti elettrici;
  • Energy Management System (EMS): coordina il funzionamento del sistema e stabilisce, sulla base dei dati disponibili, quando caricare o scaricare le batterie;
  • sistemi ausiliari: comprendono, tra gli altri, sistemi di raffreddamento, climatizzazione e protezione antincendio, necessari per il corretto funzionamento dell’impianto.

La combinazione di questi elementi permette al BESS di diventare parte integrante dell’infrastruttura energetica, anziché essere considerato semplicemente un sistema di accumulo.


Dove vengono utilizzati i BESS

I sistemi di accumulo possono essere utilizzati in contesti differenti, dalle grandi infrastrutture energetiche agli impianti industriali.

Nei sistemi utility-scale, i BESS sono collegati alla rete e possono essere impiegati per contribuire al bilanciamento tra produzione e domanda, gestire l’energia prodotta da fonti rinnovabili e fornire servizi di flessibilità alla rete.

Un secondo ambito è quello Commercial & Industrial (C&I), nel quale il sistema viene installato a servizio di un’azienda o di un sito produttivo. In questo caso l’accumulo può essere integrato con impianti fotovoltaici e altri sistemi di produzione o consumo presenti nell’azienda.

I BESS trovano inoltre applicazione nelle microgrid e nelle Comunità Energetiche Rinnovabili (CER), dove l’accumulo può favorire una maggiore sincronizzazione tra produzione e consumo e contribuire a utilizzare localmente una quota maggiore dell’energia disponibile.


Quali vantaggi può offrire un BESS alle aziende

Per un’azienda, l’interesse verso un sistema di accumulo non riguarda soltanto la possibilità di conservare energia. Il BESS può diventare uno strumento per gestire in modo più flessibile i consumi e la produzione.

Peak shaving

Uno degli utilizzi più comuni è il peak shaving, cioè la riduzione dei picchi di potenza prelevata dalla rete.

In presenza di richieste elevate, il BESS può fornire parte dell’energia necessaria, riducendo il prelievo dalla rete in quel determinato momento. La possibilità di ottenere questo risultato e il relativo beneficio economico dipendono dal profilo di consumo dell’azienda, dalla configurazione dell’impianto e dalle condizioni della fornitura elettrica.

Massimizzazione dell’autoconsumo

Quando un’azienda dispone di un impianto fotovoltaico, non sempre la produzione coincide con il momento in cui l’energia viene consumata.

L’accumulo permette di conservare una parte dell’energia prodotta e non immediatamente utilizzata, per renderla disponibile successivamente, ad esempio nelle ore serali o in altri momenti di maggiore richiesta.

In questo modo il BESS può contribuire a migliorare la corrispondenza tra produzione e consumo e a ridurre il ricorso all’energia acquistata dalla rete.

Gestione dei costi energetici

Un sistema di accumulo può essere utilizzato anche per gestire l’energia in funzione delle variazioni dei prezzi e del profilo di consumo.

Quando le condizioni del mercato lo rendono conveniente, il sistema può essere programmato per accumulare energia e utilizzarla successivamente. Il beneficio effettivo dipende naturalmente dall’andamento dei prezzi, dai costi del sistema e dalle modalità con cui il BESS viene utilizzato.

Flessibilità e continuità operativa

Un BESS adeguatamente progettato può contribuire anche alla resilienza dell’infrastruttura elettrica. In funzione della configurazione adottata, può intervenire in presenza di determinate anomalie della rete e, nei sistemi predisposti per il funzionamento in isola, contribuire alla continuità dell’alimentazione di carichi selezionati.

Anche in questo caso, le prestazioni dipendono dalle caratteristiche tecniche del sistema e dall’architettura elettrica dell’impianto.


Il ruolo dell’EMS e della gestione intelligente

La capacità di un BESS di produrre valore non dipende soltanto dalla capacità delle batterie. Un ruolo importante è svolto dalla gestione intelligente dell’energia.

L’Energy Management System (EMS) raccoglie e interpreta dati relativi ai consumi, allo stato delle batterie e, quando previsto, alle condizioni del mercato elettrico.

Queste informazioni possono essere utilizzate per programmare i cicli di carica e scarica in funzione degli obiettivi dell’impianto.

Una gestione evoluta può inoltre integrare dati provenienti dai sistemi di supervisione e controllo e informazioni sui consumi. L’obiettivo è utilizzare la capacità disponibile nel momento più utile, evitando cicli non necessari e contribuendo a preservare nel tempo le prestazioni delle batterie.

La digitalizzazione diventa quindi una componente importante del sistema: batterie, elettronica di potenza e software devono lavorare insieme per ottenere il massimo dall’infrastruttura di accumulo.


BESS e transizione energetica

L’integrazione delle fonti rinnovabili richiede una maggiore capacità di gestire la variabilità della produzione e di adattare l’offerta ai consumi. In questo scenario, i sistemi BESS rappresentano uno degli strumenti attraverso cui è possibile aumentare la flessibilità del sistema elettrico.

Per le aziende, l’accumulo può essere considerato non come un elemento isolato, ma come parte di una strategia più ampia che comprende produzione da fonti rinnovabili, gestione dei consumi, digitalizzazione e controllo dell’energia.

Il valore di un BESS dipende quindi dal modo in cui viene dimensionato e integrato nel sistema energetico. Non esiste una configurazione uguale per ogni realtà: caratteristiche dell’impianto, profilo dei consumi, produzione rinnovabile, condizioni della rete e modalità di gestione sono tutti elementi da considerare per individuare la soluzione più adatta.

In questa prospettiva, i Battery Energy Storage System rappresentano una tecnologia sempre più rilevante per accompagnare l’evoluzione verso un sistema energetico più flessibile, efficiente e capace di integrare una quota crescente di energia da fonti rinnovabili.


BESS e asset management: il ruolo di Raptech

Quando alla gestione di impianti fotovoltaico si affiancano sistemi di accumulo, i dati da tenere sotto controllo aumentano in fretta. Raptech sta estendendo ai BESS R-Cloud, la piattaforma di asset management che oggi segue oltre 5 GW di impianti rinnovabili per alcuni dei principali operatori italiani e internazionali. Molti di loro stanno già inserendo batterie nei propri portafogli e vogliono leggerle insieme agli impianti, nello stesso ambiente e con la stessa reportistica che usano verso investitori e finanziatori. Con alcuni clienti che hanno sistemi di accumulo già in esercizio stiamo definendo i KPI da monitorare. Chi gestisce un portafoglio misto deve sapere se l’accumulo sta rendendo quanto previsto nel business plan, e accorgersene in tempo quando non succede.

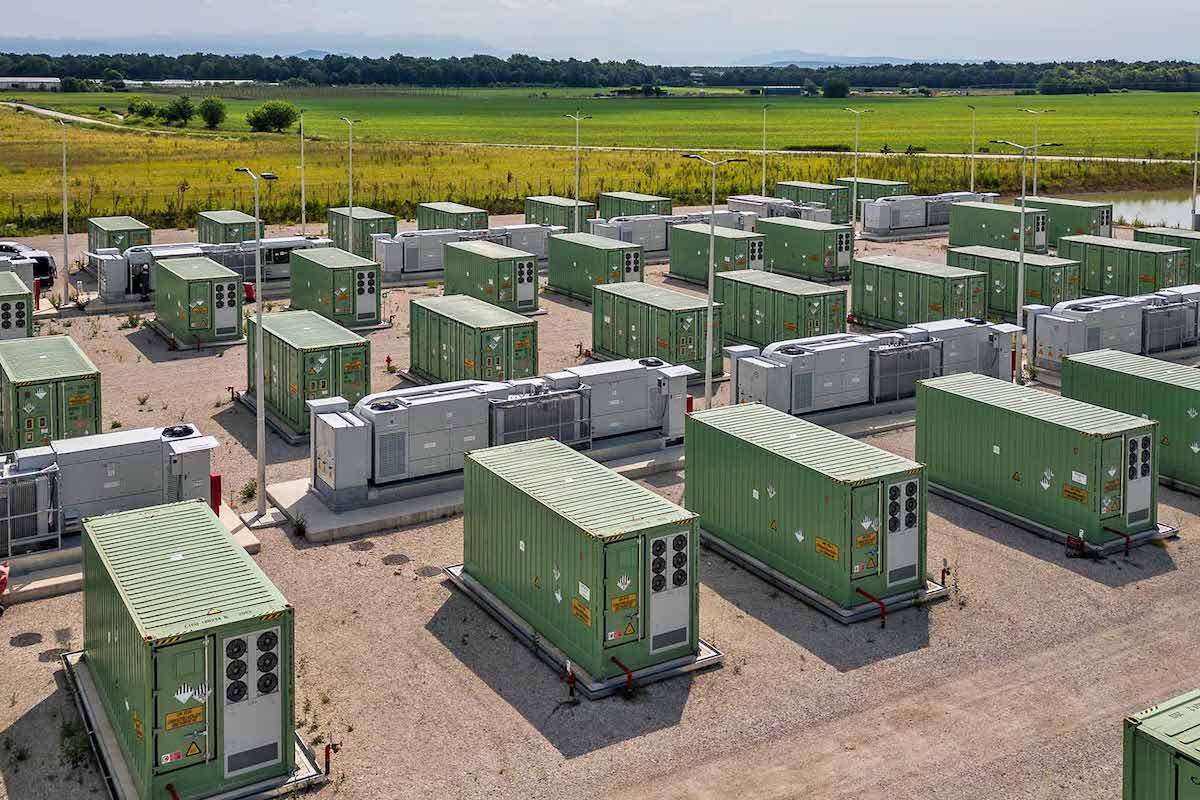
(immagine: rinnovabili.it)

consumi ausiliari - Raptech

Quando si analizza la performance di un impianto fotovoltaico, l’attenzione si concentra quasi sempre su produzione lorda, Performance Ratio e disponibilità degli inverter.

Esiste una categoria di perdite che raramente compare nei dashboard standard, eppure si accumula mese dopo mese in modo silenzioso: i consumi ausiliari e la potenza reattiva. Nei portafogli di media-grande taglia, possono valere decine di migliaia di euro all’anno di mancato ricavo, una cifra che, su orizzonti di investimento decennali, diventa materiale anche nei modelli finanziari più conservativi.


I Consumi Ausiliari

I consumi ausiliari sono l’energia prelevata dalla rete per mantenere operativi i sistemi interni dell’impianto. Le voci principali:

  • Inverter in stand-by (circuiti di controllo attivi 24/7)
  • Sistemi di monitoraggio, datalogger e comunicazione
  • Climatizzazione e ventilazione delle cabine elettriche
  • Illuminazione, recinzione perimetrale e sistemi anti-intrusione
  • Riscaldatori anticondensa su trasformatori e quadri
  • Motori dei tracker (nei sistemi inseguitori)

Su un impianto da 10 MWp con produzione annua di circa 14 GWh, anche una percentuale contenuta di consumi ausiliari, nell’ordine dell’1–1,5% della produzione lorda, equivale a 140.000–210.000 kWh/anno prelevati dalla rete. A un costo di acquisto dell’energia intorno a 0,12–0,13 €/kWh, si tratta di una voce di costo annua tra i 17.000 e i 27.000 euro per singolo impianto, che cresce linearmente con la dimensione del portafoglio gestito.

Il problema reale non è solo il costo diretto. È che questi consumi quasi mai vengono monitorati sistematicamente, né imputati con precisione nel controllo di gestione delle singole SPV. Un consumo notturno anomalamente in crescita è spesso il primo segnale di un guasto in corso, molto prima che la produzione diurna mostri scostamenti rilevabili. Una ventola rotta che lavora in modo anomalo, un inverter fuori specifica che mantiene un assorbimento eccessivo in stand-by, un carico non previsto rimasto acceso per errore: senza il dato granulare, nessuno lo vede e il costo si accumula silenziosamente per settimane o mesi.

Un’ulteriore complessità è data dalla stagionalità. I consumi ausiliari non sono costanti durante l’anno: i sistemi di climatizzazione delle cabine assorbono significativamente di più nei mesi estivi, così come i riscaldatori anticondensa aumentano il proprio contributo nelle stagioni fredde e umide. Una baseline storica mensile, piuttosto che un valore medio annuo, è l’unico strumento che consente di distinguere una variazione fisiologica da un’anomalia da investigare.


La Potenza Reattiva: un concetto tecnico con conseguenze economiche dirette

L’energia elettrica si divide in due componenti:

  • Energia Attiva (kWh): il lavoro utile, prodotto e remunerato.
  • Energia Reattiva (kVArh): la componente che “oscilla” nella rete senza produrre lavoro diretto, necessaria però per alimentare i carichi induttivi e capacitivi dell’impianto.

Il rapporto tra le due definisce il fattore di potenza (cos φ). Un valore pari a 1 è teorico; nella realtà, trasformatori, cavi e filtri EMC degli inverter introducono sempre una componente reattiva che si riflette sul punto di misura del contatore di immissione.

Le penali in Italia

La normativa ARERA (delibera ARG/elt 199/11) stabilisce che i produttori connessi in media tensione debbano mantenere il fattore di potenza nella banda 0,90 induttivo – 1,00. Sotto questa soglia, il distributore applica penali addebitate direttamente in fattura, con costi crescenti al diminuire del cos φ. La struttura tariffaria prevede una fascia di neutralità senza addebito, una fascia intermedia a costo contenuto e una fascia penalizzante per valori di cos φ inferiori a 0,70 o per componenti capacitive non gestite. Per gli impianti connessi in alta tensione, i requisiti sono definiti nel Codice di Rete Terna (CEI 0-16), con prescrizioni ancora più stringenti in termini di controllo dinamico del reattivo.

Il paradosso del fotovoltaico sta in questo: un impianto può produrre energia attiva remunerata e contemporaneamente consumare energia reattiva penalizzata, soprattutto nelle ore notturne, quando i servizi ausiliari sono in funzione ma non c’è generazione solare a compensare. Il punto di misura registra un prelievo netto di reattivo che il distributore addebita indipendentemente dalla performance produttiva dell’impianto.

Le principali fonti di reattivo in un impianto FV sono i trasformatori MT/BT, che assorbono reattivo induttivo sempre, anche a vuoto, i cavi di connessione, i filtri LC degli inverter e la configurazione del firmware degli inverter stessi. Quest’ultimo aspetto è spesso trascurato: molti inverter vengono installati con impostazioni di fabbrica a cos φ unitario, senza considerare il reattivo assorbito dai trasformatori a monte del punto di misura. Una verifica periodica della configurazione degli inverter, alla luce dei profili di reattivo registrati dal contatore, può azzerare le penali senza alcun intervento hardware. Per impianti mal configurati o non monitorati, le penali mensili per singolo impianto possono variare tra qualche centinaio e qualche migliaio di euro.


Le Azioni Prioritarie

Sul fronte operativo

Il punto di partenza è l’acquisizione sistematica dei profili quartorari del contatore di immissione (registri 1.8.0, 2.8.0, 3.8.0, 4.8.0). Questi dati, disponibili attraverso il portale e-Distribuzione o tramite telelettura diretta, contengono tutta l’informazione necessaria per calcolare sia i consumi ausiliari notturni che il fattore di potenza medio mensile.

L’analisi del consumo attivo nelle ore notturne (21:00–06:00), confrontata con una baseline storica costruita su almeno 12 mesi, permette di intercettare anomalie con largo anticipo rispetto ai report di produzione. Uno scostamento superiore al 15% rispetto alla media storica dello stesso mese dell’anno precedente è una soglia operativa ragionevole per attivare un’ispezione tecnica. Il cos φ medio mensile per ciascun impianto dovrebbe diventare un KPI standard nel reporting operativo, al pari del Performance Ratio e della disponibilità degli inverter.

Un ulteriore controllo di buona prassi è il confronto sistematico tra la produzione lorda registrata dal contatore BT di produzione e l’energia immessa registrata dal contatore MT di immissione. La differenza, normalizzata sulla produzione lorda, rappresenta le perdite interne totali dell’impianto, che includono perdite nel trasformatore, perdite nei cavi e consumi ausiliari. Un gap persistentemente superiore al 3–4% è un segnale da investigare con priorità.

Sul fronte della governance degli asset

A livello contrattuale e gestionale, è buona prassi considerare una soglia sui consumi ausiliari (es. ≤ 1,5% della produzione lorda annua), così da incentivare un monitoraggio attivo da parte del gestore e rendere misurabile una voce altrimenti difficile da presidiare contrattualmente. La soglia, per essere efficace, dovrebbe essere accompagnata da reportistica mensile sul dato e da una procedura di escalation in caso di superamento.

Le penali per energia reattiva, d’altra parte, vanno trattate come costo ricorrente strutturale nei modelli di valorizzazione dell’asset, non come voce straordinaria da inserire solo quando arriva la fattura del distributore. Nei modelli di lungo periodo, una stima conservativa delle penali attese (basata sui profili storici di reattivo) dovrebbe essere inclusa tra le voci di costo operativo ricorrente. Questo approccio migliora l’accuratezza delle proiezioni finanziarie e, soprattutto, crea l’incentivo giusto per intervenire preventivamente sulla configurazione degli impianti.


Conclusione

La gestione efficiente di un impianto FV utility-scale non si esaurisce nel massimizzare la produzione lorda. Richiede controllo granulare anche sulle voci meno visibili, quelle che non compaiono nei grafici di irraggiamento, ma che erodono il margine operativo con la stessa costanza. In un mercato in cui i rendimenti si assottigliano e la pressione competitiva sui contratti aumenta, chi monitora meglio vince, non perché abbia impianti più nuovi, ma perché sa dove guardare.

Note tecniche e riferimenti normativi

  • ARERA, Delibera ARG/elt 199/11 — Tariffe per la connessione e l’utilizzo delle reti di distribuzione.
  • ARERA, Delibera 654/2015/R/eel — Regolazione della qualità del servizio di trasmissione.
  • Terna — Codice di Rete, Allegato A70 — Requisiti tecnici per la connessione in alta tensione.
  • CEI 0-21 — Regola tecnica di riferimento per la connessione di Utenti attivi e passivi alle reti BT.
  • CEI 0-16 — Regola tecnica di riferimento per la connessione di Utenti attivi e passivi alle reti MT e AT.


Intersolar 2026 - Raptech

Ci sono eventi che servono a vedere nuovi prodotti. E poi ci sono eventi che aiutano a capire dove sta andando un intero settore.

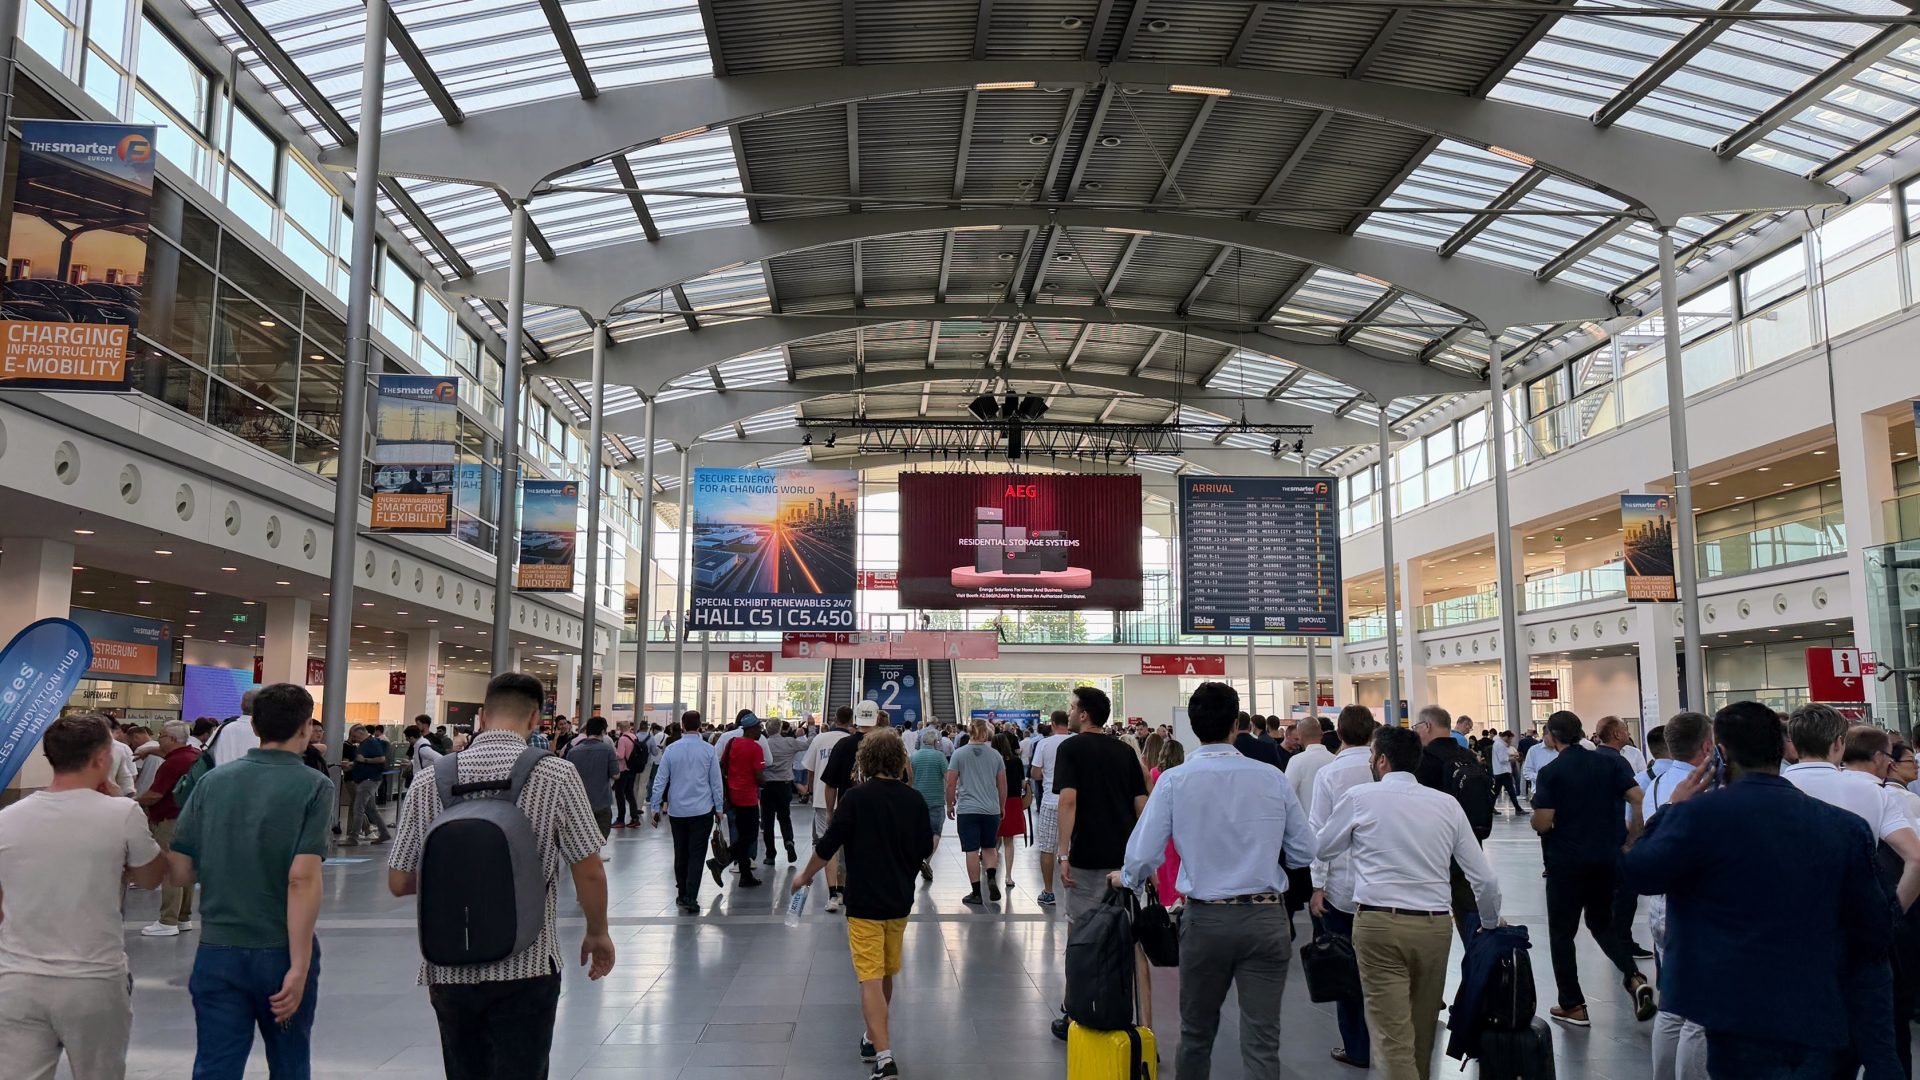
Dal 23 al 25 giugno 2026, il quartiere fieristico di Messe München ha ospitato una nuova edizione di Intersolar Europe, manifestazione di riferimento a livello internazionale per il settore del fotovoltaico, dei sistemi di accumulo e delle tecnologie dedicate alla transizione energetica, all’interno della piattaforma The smarter E Europe.

Per chi lavora ogni giorno nel mondo dell’energia, partecipare non significa semplicemente visitare una fiera, ma osservare da vicino le trasformazioni del mercato, confrontarsi con partner internazionali e comprendere quali saranno le tecnologie che, nei prossimi anni, diventeranno lo standard.

L’impressione è stata chiara fin dal primo ingresso nei padiglioni: il settore continua a crescere, ma soprattutto sta cambiando profondamente. Non si parla più soltanto di pannelli fotovoltaici sempre più efficienti, ma di ecosistemi energetici intelligenti, integrazione tra tecnologie e gestione avanzata dell’energia.

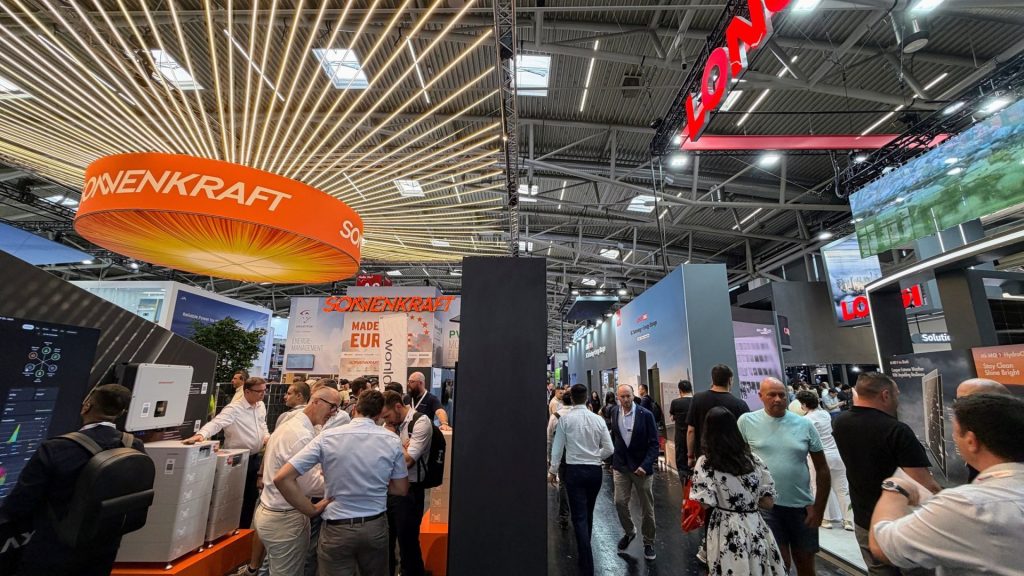
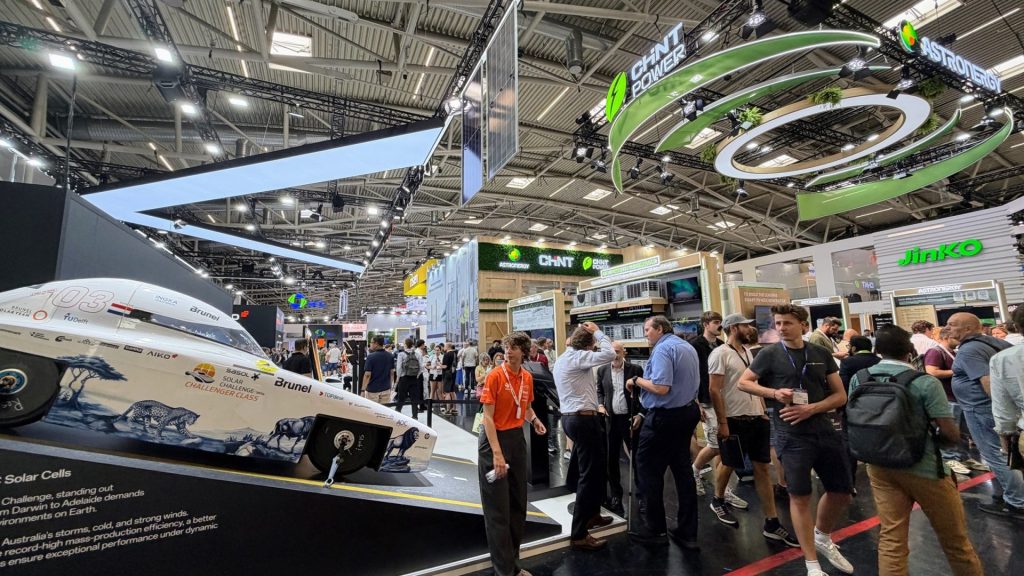
Quest’anno i numeri parlano da soli: oltre 3.000 espositori provenienti da più di 50 Paesi, circa 110.000 visitatori professionali distribuiti su 19 padiglioni e oltre 200.000 m² di esposizione. Non è semplicemente una fiera: è probabilmente il più grande punto d’incontro mondiale dedicato al nuovo sistema energetico europeo.

Tra gli stand più visitati c’era quello di Huawei Digital Power, che ha presentato la nuova generazione delle proprie soluzioni Smart PV + ESS, puntando sul concetto di grid-forming, cioè sistemi capaci di contribuire alla stabilità della rete elettrica e non soltanto di produrre energia. Un tema destinato a diventare centrale nei prossimi anni, soprattutto per gli impianti di grande taglia.

Anche quest’anno Raptech ha visitato Intersolar Europe, scegliendo di essere presente a Monaco di Baviera per osservare da vicino le evoluzioni del mercato, confrontarsi con i principali player internazionali e approfondire le tecnologie che stanno ridefinendo il futuro del settore energetico.

Una manifestazione che rappresenta il mercato globale

Passeggiando tra i padiglioni si percepisce immediatamente la dimensione internazionale dell’evento. Migliaia di espositori provenienti da tutto il mondo presentano innovazioni, stringono partnership e discutono delle sfide che attendono il settore.

L’impressione è quella di un mercato estremamente dinamico, nel quale Europa, Asia e Nord America stanno contribuendo, con approcci differenti, ad accelerare la transizione energetica.

Negli ultimi anni Intersolar è diventata molto più di una fiera dedicata al fotovoltaico: oggi rappresenta uno dei pilastri di “The smarter E Europe“, la più importante piattaforma europea dedicata al nuovo sistema energetico, dove convergono energia solare, accumulo, mobilità elettrica, infrastrutture di ricarica ed energy management. Un’evoluzione che riflette perfettamente ciò che sta accadendo nel mercato reale.


La vera protagonista? L’integrazione

Se dovessimo sintetizzare in una sola parola il messaggio emerso durante questi giorni, sceglieremmo “integrazione”.

Per anni il settore ha lavorato per aumentare il rendimento dei moduli e ridurne i costi. Oggi quel percorso è ormai consolidato. La vera sfida diventa far dialogare tutte le componenti dell’impianto.

Fotovoltaico, batterie, pompe di calore, colonnine di ricarica, sistemi EMS (Energy Management System), software di monitoraggio e intelligenza artificiale devono funzionare come un unico organismo.

Quasi tutti i principali produttori hanno presentato piattaforme complete, nelle quali hardware e software convivono all’interno dello stesso ecosistema.

Questo significa maggiore efficienza energetica, minori sprechi, possibilità di ottimizzare automaticamente autoconsumo, accumulo e prelievo dalla rete.

Per aziende e industrie significa anche poter trasformare il proprio impianto fotovoltaico in uno strumento di gestione energetica evoluta e non più in una semplice fonte di produzione elettrica.


Batterie, software e una nuova idea di impianto

Se negli anni scorsi i sistemi di accumulo rappresentavano ancora un segmento in forte crescita ma non dominante, oggi la situazione è completamente diversa. Le batterie sono ormai parte integrante di quasi tutte le soluzioni presentate.

La crescita delle fonti rinnovabili rende infatti sempre più importante la possibilità di immagazzinare energia e utilizzarla quando serve realmente. Molte aziende hanno presentato sistemi modulari sempre più scalabili, adatti tanto alle abitazioni quanto alle grandi applicazioni industriali.

Protagonisti assoluti sono i Battery Energy Storage Systems (BESS), sempre più modulari, scalabili e performanti. Le nuove piattaforme raggiungono capacità superiori ai 5 MWh per container, mentre le celle da 314 Ah si candidano a diventare il nuovo standard tecnologico del settore. L’obiettivo non è soltanto immagazzinare energia, ma renderla disponibile nel momento più conveniente, contribuendo anche alla stabilità della rete.

Accanto all’hardware cresce il peso del software. Sungrow, BYD, SMA e Fronius presentano piattaforme integrate che uniscono inverter, batterie, sistemi EMS (Energy Management System) e monitoraggio intelligente. L’impianto fotovoltaico diventa così un sistema capace di prendere decisioni in autonomia, analizzando produzione, consumi, previsioni meteo e andamento dei prezzi dell’energia.

Il messaggio condiviso dagli operatori è chiaro: il valore di un impianto non dipenderà più soltanto da quanta energia produce, ma da quanto sarà capace di gestirla in modo efficiente, riducendo i prelievi dalla rete e ottimizzando ogni kilowattora disponibile.


Intelligenza artificiale e software: la rivoluzione silenziosa

Una delle sorprese più interessanti è stata osservare quanto il software stia diventando centrale.

Sempre più produttori hanno presentato piattaforme capaci di utilizzare algoritmi predittivi per ottimizzare consumi, accumulo e produzione.

L’intelligenza artificiale entra concretamente nella gestione energetica quotidiana. Analizza previsioni meteo, consumi storici, andamento dei prezzi dell’energia e comportamento degli utenti, suggerendo o eseguendo automaticamente le strategie più efficienti.

Una trasformazione che probabilmente, nei prossimi cinque anni, cambierà il lavoro di tutto il settore. Chi progetta impianti dovrà sempre più conoscere non soltanto componenti elettriche, ma anche piattaforme digitali e sistemi di gestione dati.


Efficienza sì, ma anche sostenibilità

Se per anni l’innovazione nel fotovoltaico è stata misurata quasi esclusivamente in termini di rendimento ed efficienza, oggi il concetto di sostenibilità abbraccia l’intera filiera produttiva.

Molti dei principali produttori presenti a Intersolar Europe 2026 hanno posto l’accento sulla riduzione dell’impronta di carbonio dei processi industriali, sull’utilizzo di energia rinnovabile negli stabilimenti produttivi e sulla crescente attenzione alla tracciabilità delle materie prime impiegate nella realizzazione di moduli, inverter e sistemi di accumulo.

Anche il tema del riciclo è ormai entrato stabilmente nel dibattito. Diverse aziende hanno presentato iniziative dedicate al recupero di vetro, alluminio, silicio e metalli preziosi provenienti dai moduli fotovoltaici a fine vita, con l’obiettivo di aumentare il riutilizzo dei materiali e ridurre la dipendenza da nuove materie prime.

Un altro aspetto particolarmente interessante riguarda la durabilità dei prodotti. Moduli progettati per mantenere elevate prestazioni per oltre trent’anni, batterie con un numero sempre maggiore di cicli di carica e scarica e inverter sempre più affidabili rappresentano un contributo concreto alla sostenibilità: aumentare la vita utile di un impianto significa infatti ridurne l’impatto ambientale lungo l’intero ciclo di vita.

Infine, cresce l’attenzione verso la produzione europea e la resilienza della filiera. Molti interventi hanno evidenziato la necessità di sviluppare una catena del valore più solida e diversificata, capace di coniugare innovazione tecnologica, qualità produttiva e maggiore indipendenza strategica per il mercato europeo.

Il messaggio emerso con forza è che il futuro del fotovoltaico non dipenderà soltanto dalla capacità di produrre più energia, ma anche da come questa tecnologia verrà progettata, realizzata, utilizzata e, un giorno, recuperata e reimmessa nel ciclo produttivo.

Il fotovoltaico guarda già oltre il fotovoltaico

L’ultima giornata offre l’occasione per seguire alcune delle conferenze più interessanti dedicate agli scenari di mercato. Tra gli argomenti ricorrenti emerge il forte calo dei prezzi dei moduli fotovoltaici, conseguenza dell’elevata capacità produttiva mondiale e della crescente competizione tra i principali produttori. Un contesto che, secondo molti analisti, porterà inevitabilmente a un processo di consolidamento dell’industria nei prossimi anni.

Parallelamente, continua l’evoluzione tecnologica dei moduli. LONGi, AIKO e Trina Solar puntano sulle nuove architetture Back Contact, considerate da molti il naturale passo successivo rispetto alle tecnologie TOPCon. L’attenzione non si concentra più esclusivamente sull’efficienza dichiarata, ma anche sulle prestazioni in condizioni reali di utilizzo, sull’affidabilità nel tempo e sull’integrazione con sistemi di accumulo e piattaforme digitali.

Un altro tema centrale è quello delle centrali ibride, nelle quali fotovoltaico, accumulo, eolico e sistemi di controllo vengono gestiti come un’unica infrastruttura energetica. È una direzione che riflette l’evoluzione dell’intero settore: produrre energia rinnovabile non è più sufficiente, occorre renderla programmabile, flessibile e sempre più integrata con le esigenze della rete elettrica.

Lasciando Monaco, la sensazione è che Intersolar 2026 abbia confermato una tendenza ormai evidente: il futuro non appartiene ai singoli componenti, ma alla capacità di far dialogare tecnologie diverse all’interno di un sistema energetico intelligente. Ed è proprio questa integrazione a rappresentare oggi la vera frontiera dell’innovazione.


Le idee che portiamo a casa da Intersolar Europe 2026

L’edizione 2026 di Intersolar Europe ha lanciato un messaggio chiaro: la transizione energetica è entrata in una nuova fase. Non si parla più soltanto di produrre energia da fonti rinnovabili, ma di renderla disponibile 24 ore su 24, grazie all’integrazione tra fotovoltaico, sistemi di accumulo, digitalizzazione e gestione intelligente delle reti. È proprio questo il concetto di 24/7 Renewable Energy Supply, che ha guidato gran parte dei contenuti della manifestazione.

Per Raptech, visitare un appuntamento internazionale come Intersolar Europe significa confrontarsi con i principali protagonisti del settore, approfondire le evoluzioni tecnologiche e individuare le soluzioni che, nei prossimi anni, contribuiranno a rendere gli impianti sempre più efficienti, affidabili e orientati alle reali esigenze di aziende e professionisti.

Le tre giornate trascorse a Monaco hanno confermato che il futuro del fotovoltaico passa attraverso sistemi sempre più integrati, dove moduli, inverter, batterie, software di gestione ed energia digitale lavorano come un unico ecosistema. Una direzione che richiede competenze trasversali, aggiornamento continuo e la capacità di selezionare le soluzioni più affidabili in un mercato in continua evoluzione.

Torniamo da Monaco con nuove idee, nuovi spunti e una consapevolezza ancora più forte: accompagnare imprese e professionisti nella transizione energetica significa guardare oltre il singolo impianto, progettando soluzioni complete, efficienti e pronte ad affrontare le sfide dei prossimi anni.

impianto fotovoltaico - Raptech

Per un decennio il fotovoltaico europeo ha fatto una cosa sola: crescere. Ogni anno più del precedente, ogni previsione sistematicamente superata dai dati reali. Nel 2025 questa traiettoria si è interrotta.

Secondo l’EU Solar Market Outlook 2025–2030 di SolarPower Europe, il mercato europeo ha registrato nel 2025 la prima contrazione annuale degli ultimi dieci anni, con 65,1 GW installati — una riduzione dello 0,7% rispetto al 2024. Non è un dato drammatico in sé. È il segnale di qualcosa di strutturale.

Troppo sole nelle ore sbagliate

Il problema non è che si installa poco fotovoltaico. È che quello già installato vale sempre meno nelle ore in cui produce di più.

Il report documenta un fenomeno che si sta acuendo rapidamente: il cosiddetto effetto cannibalizzazione. Quando abbondante produzione solare si concentra nelle ore centrali della giornata con bassa domanda, i prezzi all’ingrosso crollano — talvolta fino a zero o in territorio negativo. Il risultato è che il prezzo catturato dal solare si riduce strutturalmente rispetto alla media di mercato.

I dati parlano chiaro. Tra gennaio e settembre 2025, il capture rate medio è sceso al 58% in Germania e al 52% in Spagna, rispetto al 67% e 63% dell’anno precedente. Il calo più acuto si è registrato tra aprile e maggio: in Germania il capture rate è passato da oltre il 50% di marzo al 33% di maggio; in Spagna da 49% a 18% nello stesso arco. Dal report sull’EU Battery Storage Market Review 2025, emerge che nel 2025 le ore con prezzi negativi in Europa hanno raggiunto un nuovo massimo storico al 3,4% del tempo — circa 310 ore complessive, quasi due settimane consecutive.

Questi non sono numeri astratti. Per un impianto utility-scale con PPA indicizzato al mercato, un capture rate al 52% significa che il prezzo effettivamente incassato è circa la metà del prezzo medio orario dell’anno. La differenza tra le due grandezze è la misura esatta di quanto valore viene eroso ogni primavera.


Il mercato che si aspettava di non fare i conti con la flessibilità

Per anni il fotovoltaico ha prosperato in un sistema pensato per la generazione programmabile. Le reti erano dimensionate per centrali a gas, non per decine di GW che producono tutti insieme a mezzogiorno. Il risultato è che più solare entra nel sistema senza che il sistema si adatti — storage, demand response, grid digitalizzazione — più il valore di ogni nuovo kWh solare si comprime.

SolarPower Europe descrive questa dinamica come il nodo centrale del prossimo quinquennio. Lo scenario mediano dell’outlook prevede ulteriori contrazioni nel 2026 e nel 2027, seguite da una lenta ripresa che riporterebbe le installazioni annue a circa 67 GW entro il 2030. Nello scenario più probabile, l’Europa non raggiungerà il target di 750 GW cumulativi entro il 2030, fermandosi a 718 GW — 32 GW sotto l’obiettivo. Solo lo scenario alto, che richiede un’accelerazione decisiva su storage e flessibilità, è compatibile con i target europei.


L’Italia in controtendenza sulle aste, ma con gli stessi vincoli strutturali

In questo contesto, l’Italia presenta una dinamica particolare. Nel 2025 ha perso il terzo posto nel ranking europeo per installazioni annue, superata dalla Francia, con 5,2 GW installati contro i 6,7 GW transalpini. Il calo è concentrato sul segmento rooftop residenziale e commerciale, penalizzato dall’esaurimento del Superbonus. Il segmento utility-scale mostra invece segni opposti: grazie al meccanismo FER X Transitorio, l’Italia ha aggiudicato nel 2025 un volume record di 10,8 GW in aste — il dato più alto mai registrato in Europa in un singolo anno da un singolo paese secondo il report Auctions and Corporate PPAs Market Review 2025 — e punta a raggiungere 80 GW cumulativi entro il 2030.

Ma le aste assegnano capacità, non la mettono in rete. I colli di bottiglia strutturali — saturazione della rete, tempi autorizzativi, congestione locale — rimangono i fattori che determinano la distanza tra pipeline e installato effettivo.


Cosa cambia per chi gestisce impianti oggi

Questo scenario ridefinisce le priorità di chi possiede o gestisce asset fotovoltaici esistenti, non solo di chi ne sviluppa di nuovi.

In un mercato espansivo, la qualità della gestione era un fattore secondario: l’impianto produceva, il prezzo era sostenuto, il ricavo arrivava. In un mercato dove il capture rate si comprime strutturalmente, dove il prezzo varia ora per ora e zona per zona, dove i PPA devono essere confrontati con l’andamento reale del mercato, la capacità di misurare con precisione cosa succede all’impianto — e quando — diventa una leva economica diretta.

Il report di SolarPower Europe lo sintetizza in un passaggio che vale la pena tenere a mente: la flessibilità non è solo una questione di storage fisico. È la capacità del sistema — e di chi lo gestisce — di sapere esattamente quando e quanto l’asset sta producendo, e di confrontarlo con il contesto di mercato in cui quella produzione viene valorizzata.

Il fotovoltaico europeo non è in crisi. Sta crescendo di maturità. E la maturità richiede strumenti diversi dall’entusiasmo.


Fonti: SolarPower Europe, EU Solar Market Outlook 2025–2030; EU Battery Storage Market Review 2025; Auctions and Corporate PPAs Market Review 2025.

KEY 2026 - Raptech

La transizione energetica non è più soltanto un obiettivo politico o una prospettiva di lungo periodo. È ormai un processo industriale in piena accelerazione, fatto di investimenti, tecnologie e modelli di business che stanno ridisegnando il sistema energetico globale.

La dimostrazione concreta arriva da KEY – The Energy Transition Expo, la manifestazione organizzata da Italian Exhibition Group alla Fiera di Rimini, che anche nell’edizione 2026 ha confermato il suo ruolo di hub europeo per le energie rinnovabili e l’innovazione energetica.

Dal 4 al 6 marzo 2026, per tre giorni Rimini è diventata il punto di incontro di aziende, istituzioni, investitori e professionisti dell’energia. E i numeri dell’evento raccontano chiaramente l’energia del settore: presenze totali in crescita del 10% rispetto al 2025 e partecipazione internazionale in aumento del 9%, segno di un interesse sempre più globale verso le tecnologie per la decarbonizzazione.

Con questo obiettivo, il team di Raptech ha visitato KEY – The Energy Transition Expo 2026, in quanto la fiera rappresenta ogni anno un’importante occasione di confronto per operatori, sviluppatori, produttori di tecnologia e professionisti del settore energetico.

La visita è stata un’occasione preziosa di confronto diretto con clienti, partner e operatori del settore, permettendo di rafforzare relazioni, condividere esperienze e discutere le principali sfide e opportunità del mercato.

Un successo che consolida KEY come uno dei principali appuntamenti europei dedicati alla transizione energetica.


Un ecosistema internazionale dell’energia

L’edizione 2026 ha confermato la dimensione internazionale della fiera. Nei 24 padiglioni del quartiere fieristico di Rimini, su circa 125.000 metri quadrati di superficie espositiva, hanno trovato spazio oltre 1.000 brand espositori, di cui circa 320 internazionali.

Alla manifestazione hanno partecipato inoltre 530 hosted buyer e delegazioni provenienti da 59 Paesi, contribuendo a rafforzare il ruolo della fiera come piattaforma globale per il networking e lo sviluppo di partnership industriali.

Non si tratta solo di numeri: la varietà geografica dei partecipanti dimostra come la transizione energetica sia diventata una sfida condivisa su scala mondiale. Aziende europee, asiatiche e americane hanno portato a Rimini tecnologie, soluzioni e progetti che coprono l’intero spettro delle rinnovabili e delle infrastrutture energetiche.

In parallelo, la manifestazione ha ospitato circa 160 eventi tra conferenze, workshop e incontri tecnici, che hanno trasformato la fiera in una vera piattaforma di confronto tra industria, ricerca e istituzioni.


Le tecnologie protagoniste: dal solare all’idrogeno

KEY è da anni organizzata attorno a diversi “pilastri tecnologici” della transizione energetica, e anche l’edizione 2026 ha confermato questa struttura.

Tra i settori più rappresentati:

  • energia solare fotovoltaica
  • energia eolica
  • idrogeno e power-to-gas
  • efficienza energetica
  • sistemi di accumulo (energy storage)
  • mobilità elettrica
  • Sustainable City e infrastrutture urbane sostenibili

Il fotovoltaico resta uno dei comparti più dinamici, trainato dalla continua riduzione dei costi e dall’aumento dell’efficienza dei moduli. Molte aziende hanno presentato nuove soluzioni integrate per impianti industriali, grandi parchi solari e sistemi residenziali.

Accanto al solare, cresce l’attenzione verso le tecnologie di accumulo energetico, fondamentali per stabilizzare le reti elettriche sempre più alimentate da fonti rinnovabili non programmabili.

Un altro tema centrale è stato l’idrogeno verde, considerato una delle leve strategiche per decarbonizzare settori difficili da elettrificare come industria pesante e trasporti marittimi.


Il ruolo chiave dell’efficienza energetica

Se le rinnovabili rappresentano il cuore della transizione energetica, l’efficienza energetica resta il suo primo motore.

Molti incontri e tavole rotonde hanno evidenziato come l’ottimizzazione dei consumi energetici sia la soluzione più immediata per ridurre emissioni e costi. Tecnologie digitali, sensori, piattaforme di gestione energetica e sistemi di monitoraggio stanno diventando strumenti sempre più diffusi nelle aziende.

In questo scenario, l’integrazione tra energia, digitale e industria è uno dei trend più evidenti: il futuro dell’energia passa infatti attraverso reti intelligenti, sistemi di gestione dei dati e piattaforme digitali per l’ottimizzazione dei consumi.


PPA e nuovi modelli di finanziamento

Un altro tema centrale emerso durante KEY riguarda i Power Purchase Agreement (PPA), ovvero i contratti a lungo termine per l’acquisto di energia rinnovabile tra produttori e aziende energivore.

Questi strumenti stanno assumendo un ruolo sempre più importante per due motivi:

  1. garantire prezzi energetici stabili alle imprese
  2. rendere finanziabili nuovi impianti rinnovabili

Il crescente interesse verso i PPA è legato anche alla volatilità dei mercati energetici degli ultimi anni. Per molte aziende industriali, assicurarsi forniture energetiche a lungo termine da fonti rinnovabili significa ridurre il rischio economico e migliorare il proprio profilo di sostenibilità.


Energia e geopolitica

L’edizione 2026 di KEY si è svolta in un contesto internazionale ancora segnato da tensioni geopolitiche e da un mercato energetico in continua evoluzione.

Proprio per questo, il tema della sicurezza energetica è stato centrale nel dibattito politico e industriale. Durante l’inaugurazione della fiera, il ministro dell’Ambiente e della Sicurezza energetica ha sottolineato l’importanza di accelerare lo sviluppo delle rinnovabili non solo per ragioni ambientali ma anche strategiche.

Ridurre la dipendenza dai combustibili fossili importati significa infatti aumentare l’autonomia energetica dei Paesi europei e rendere i sistemi energetici più resilienti.


Il ruolo delle città nella transizione energetica

Un’altra area sempre più rilevante è quella dedicata alle Sustainable City, ovvero le città sostenibili.

La decarbonizzazione non riguarda soltanto la produzione di energia, ma anche il modo in cui questa viene utilizzata negli spazi urbani. Tra i temi affrontati:

  • elettrificazione dei trasporti;
  • infrastrutture di ricarica per veicoli elettrici;
  • reti energetiche urbane intelligenti;
  • integrazione tra edifici e produzione energetica.

Le città sono infatti responsabili di una parte significativa dei consumi energetici globali e rappresentano uno dei principali laboratori di innovazione per la transizione energetica.


Un mercato in forte crescita

Il successo di KEY riflette una tendenza più ampia: il mercato globale delle energie rinnovabili sta vivendo una fase di espansione senza precedenti.

Secondo molte analisi di settore, gli investimenti nelle tecnologie per la transizione energetica continueranno a crescere nei prossimi anni, spinti da tre fattori principali:

  1. obiettivi climatici sempre più stringenti
  2. riduzione dei costi delle tecnologie rinnovabili
  3. crescente domanda di energia sostenibile da parte delle imprese

In questo contesto, eventi come KEY diventano sempre più importanti come luoghi di incontro tra industria, istituzioni e innovazione.


KEY come piattaforma per il futuro dell’energia

Dalla crescita delle presenze alla varietà delle tecnologie presentate, l’edizione 2026 di KEY conferma che la transizione energetica è ormai un processo industriale in piena maturazione.

La fiera non è solo una vetrina tecnologica, ma anche un osservatorio privilegiato sulle trasformazioni in atto nel sistema energetico globale.

Dalle rinnovabili all’idrogeno, dall’efficienza energetica alle smart city, i temi affrontati a Rimini delineano un futuro in cui energia, digitale e sostenibilità saranno sempre più interconnessi.

Il prossimo appuntamento è già fissato: la prossima edizione di KEY tornerà a Rimini nel marzo 2027, con l’obiettivo di continuare a mettere in dialogo imprese, istituzioni e innovatori per accelerare la transizione verso un sistema energetico più sostenibile.

E se i numeri di quest’anno sono un indicatore affidabile, la trasformazione del settore energetico è destinata a procedere a ritmo sempre più rapido.


fotovoltaico

Fotovoltaico: il contesto globale nel 2026

Dopo anni di crescita esponenziale, il mercato fotovoltaico globale sta entrando in una fase di consolidamento e trasformazione. Secondo analisi di settore, la crescita delle installazioni annuali sta rallentando rispetto all’ultimo decennio, segno di un mercato che passa dal boom quantitativo verso una selezione qualitativa dei progetti e delle tecnologie.

Le principali dinamiche globali per il 2026:

  • Rallentamento del ritmo di crescita delle installazioni in alcuni grandi mercati, a causa di cambiamenti nelle politiche incentivanti e nelle aste competitive (es. Cina e Stati Uniti).
  • Riduzione delle sovracapacità produttive e aumento dei prezzi dei moduli a causa di pressioni sui costi delle materie prime e politiche commerciali.
  • Tuttavia, il fotovoltaico rimane la tecnologia chiave per la transizione energetica, con prospettive di crescita costante almeno fino al 2030 e oltre.

Il mercato globale è quindi in una fase di maturazione strutturale: non più solo incremento di volumi ma attenzione alla qualità degli impianti, all’integrazione con sistemi di accumulo e alla gestione intelligente dell’energia.


Il fotovoltaico in Europa nel 2026

In Europa, il fotovoltaico continua a giocare un ruolo centrale nella decarbonizzazione del sistema elettrico. La capacità solare installata nell’Unione Europea raggiungerà livelli significativi nel 2026, con stime complessive che indicano una potenza cumulata in forte crescita rispetto al 2025.

Nonostante ciò, il mercato europeo mostra segnali di stabilizzazione e selettività: mentre il ritmo di installazione non cresce più ai livelli record degli anni passati, le opportunità si spostano verso:

  • Integrazione con accumulo e gestione della domanda: sistemi fotovoltaici residenziali che incorporano batterie e gestione intelligente (smart PV + storage), con collegamento anche ai veicoli elettrici.
  • Contratti di fornitura a lungo termine (PPA) e mercati corporate: sempre più aziende europee stipulano PPA per garantire energia rinnovabile a prezzi stabili nel lungo periodo, trainando progetti di scala commerciale.

A livello normativo, l’Unione Europea prosegue nei piani legati al Green Deal e alle strategie REPowerEU, che favoriscono l’espansione delle rinnovabili e promuovono semplificazioni burocratiche per la realizzazione di impianti fotovoltaici.


La situazione in Italia: crescita e nuove sfide

In Italia, il 2025 si è chiuso con oltre 43,5 GW di capacità fotovoltaica installata, con circa 6,44 GW di nuove connessioni annuali.

Tuttavia, rispetto ai grandi numeri degli anni passati, questo rappresenta un rallentamento (-5% YoY) principalmente dovuto alla contrazione delle installazioni nei segmenti residenziale e commerciale.

Punti chiave del mercato italiano nel 2026:

  • Crescita dei grandi impianti utility-scale: mentre le piccole installazioni rallentano, i progetti su larga scala registrano aumenti significativi, riflettendo l’effetto delle aste FER-X e delle autorizzazioni già rilasciate.
  • Espansione dell’agrivoltaico: progetti integrati con attività agricole stanno diventando più rilevanti, con bandi e incentivi che ne favoriscono la diffusione. (si veda anche il Bando Parco Agrisolare 2026).
  • Incentivi e detrazioni fiscali per l’autoconsumo: le misure per favorire il fotovoltaico domestico e aziendale (bonus fiscali, detrazioni) continueranno a sostenere il mercato.

Nonostante il rallentamento territoriale, l’Italia rimane tra i mercati più importanti in Europa grazie alla radiazione solare favorevole, alla crescente domanda di energia rinnovabile e agli sforzi normativi in corso.


Tendenze tecnologiche nel fotovoltaico del 2026

Il settore non vive solo di numeri installati: il 2026 si preannuncia come un anno di forti innovazioni tecnologiche.

1 Miglioramenti nei moduli fotovoltaici. I progressi più evidenti riguardano:

  • Moduli ad alta efficienza: moduli in silicio con efficienze superiori al 23 %, pannelli bifacciali e tecnologie TOPCon/HJT per massimizzare l’output energetico.
  • Estetica e design: pannelli “full black” sempre più diffusi per l’integrazione architettonica in contesti urbani e residenziali.
  • Stabilità dei prezzi e supply chain: dopo anni di prezzi in calo, nel 2026 è prevista una fase di stabilizzazione o lieve aumento dei prezzi dei moduli in risposta alle dinamiche del mercato globale.


2 Fotovoltaico avanzato: perovskiti e tandem. Tra le novità più attese:

  • Perovskite-silicio tandem: tecnologie in grado di superare i limiti di efficienza dei moduli tradizionali, con potenziali rendimenti superiori al 30 %, stanno progressivamente avvicinandosi alla fase di commercializzazione su scala industriale nel corso del 2026.
  • Riduzione materiali critici: ricerca focalizzata sulla riduzione dell’uso di materiali costosi come l’argento, introducendo alternative più sostenibili.

Queste innovazioni rappresentano un potenziale salto tecnologico che potrebbe ridefinire l’efficienza dei pannelli e la competitività del fotovoltaico nei segmenti residenziale, commerciale e utility.


  1. Sistemi intelligenti e integrazione energetica

Il mercato europeo vede una crescente domanda di sistemi fotovoltaici “intelligenti”, ovvero:

  • Soluzioni integrate con accumulo di energia (batterie)
  • Gestione dinamica dei consumi grazie a sistemi IoT e AI
  • Integrazione con veicoli elettrici e smart grid

Questa evoluzione consente di massimizzare l’autoconsumo e di sincronizzare produzione e domanda in modo più efficiente, soprattutto nei contesti residenziali e commerciali.


Le prospettive per l’Italia e per l’Europa nel 2026 e oltre

Guardando al 2026 e agli anni successivi, il fotovoltaico in Italia e in Europa si avvia verso una fase di piena maturità industriale, in cui la crescita non sarà più guidata esclusivamente dall’aumento delle installazioni, ma dalla qualità dei progetti, dall’integrazione tecnologica e dalla capacità del sistema energetico di assorbire e gestire la produzione rinnovabile.

A livello europeo, le politiche comunitarie continueranno a sostenere il solare come pilastro della transizione energetica. Il quadro normativo delineato dal Green Deal e dai pacchetti Fit for 55 e REPowerEU spinge verso una decarbonizzazione strutturale, con obiettivi sempre più stringenti sulle emissioni e una progressiva riduzione della dipendenza dalle fonti fossili. In questo contesto, il fotovoltaico non è più solo una tecnologia incentivata, ma una soluzione economicamente competitiva, capace di attrarre investimenti privati e capitali istituzionali.

Tuttavia, il vero banco di prova sarà la gestione del sistema elettrico. Con l’aumento della quota di energia solare nel mix energetico, emergeranno con maggiore evidenza le criticità legate alla flessibilità della rete, al bilanciamento tra produzione e consumo e alla necessità di infrastrutture adeguate. Per questo motivo, nei prossimi anni crescerà l’importanza di:

  • sistemi di accumulo su larga scala e distribuiti,
  • reti intelligenti (smart grid),
  • strumenti di demand response e gestione digitale dei flussi energetici.

In Italia, queste dinamiche saranno ancora più marcate. Il Paese presenta condizioni particolarmente favorevoli per il fotovoltaico – irraggiamento solare elevato, ampia disponibilità di superfici industriali e agricole, forte domanda di energia – ma deve fare i conti con criticità strutturali, come la complessità autorizzativa e la lentezza di alcuni iter burocratici. Nel medio periodo, la capacità di semplificare i processi, accelerare le connessioni alla rete e rendere più prevedibile il quadro regolatorio sarà determinante per sostenere la crescita del settore.

Parallelamente, si rafforzerà il ruolo di modelli alternativi di sviluppo, come:

  • grandi impianti utility-scale, spesso supportati da PPA a lungo termine,
  • agrivoltaico avanzato, che consente di coniugare produzione energetica e attività agricole,
  • autoconsumo collettivo e comunità energetiche, destinate a diventare un elemento chiave soprattutto nei contesti urbani e industriali.

Nel periodo post-2026, il fotovoltaico tenderà quindi a integrarsi sempre più con altri settori: mobilità elettrica, edilizia sostenibile, industria energivora e sistemi di accumulo. La tecnologia solare smetterà definitivamente di essere percepita come una soluzione “aggiuntiva” e diventerà una infrastruttura energetica di base, centrale per la competitività economica e per la sicurezza energetica europea.

Il 2026 si presenta quindi come un punto di svolta nel percorso del fotovoltaico: meno boom quantitativo, più qualità, innovazione e sostenibilità. La transizione energetica europea e italiana si basa sempre più su un mix di politiche pubbliche, mercato privato, tecnologie avanzate e approcci intelligenti alla gestione dell’energia.

In vista dell’evento KEY – The Energy Transition Expo a Rimini, questi trend rappresentano una fotografia dettagliata del settore: un mercato maturo, sfidante ma ricco di opportunità, con tecnologie all’avanguardia e una centralità crescente nel sistema energetico europeo.


Oggi incontriamo Stefano Cruccu, Founder & Director di Sopowerful Foundation.


Recentemente avete aperto le donazioni anche ai privati: cosa vi ha spinto a fare questo passo e quale impatto vi aspettate da un coinvolgimento più diretto delle persone?


Si, abbiamo appena lanciato la nostra “campagna continua” di Crowdfunding, chiamata “Sunrays”. Diverse persone ci avevano chiesto se fosse possibile sostenere i nostri progetti in modalità più “continua”, invece di fare donazioni in modo saltuario.
Crediamo ci sia un grande potenziale: a tante persone piace donare  per sostenere progetti concreti dove si vede un impatto tangibile, ma spesso siamo scoraggiati dalla mancanza di trasparenza  o dal fatto che una parte significativa della donazione finisca a coprire costi di struttura o overhead. In questo caso garantiamo che il 100% della donazione viene utilizzata per implementare un sistema fotovoltaico “where it matters most”, e si può già partecipare a partire da 50 centesimi al giorno.


Alcuni dei progetti più significativi sono stati realizzati in Tanzania. Puoi raccontarci cosa avete fatto sul campo e quale problema concreto avete contribuito a risolvere?


A parte il Malawi, abbiamo ormai 6 progetti operativi anche in Tanzania. Lì i nostri sistemi fotovoltaici rendono possibile una migliore qualità di servizi di sanità, come anche un miglioramento dei processi educativi nelle scuole. L’assenza di energia, o la dipendenza da una rete debole (anche chiamata “weak grid”) pone limiti seri sulla qualità di questi servizi, entrambi fondamentali per uno sviluppo e miglioramento della qualità di vita.


Il team locale di Sopowerful è cresciuto molto: come si struttura oggi e che ruolo ha nella gestione quotidiana dei progetti?


I nostri colleghi in Malawi e Tanzania hanno un ruolo chiave. Sia nella selezione dei progetti, sia durante l’implementazione, sia durante la fase operativa e il monitoraggio dell’impatto. È essenziale e non scontato avere persone affidabili sul posto, poter capire profondamente la cultura e le sfide, e poter comunicare nella lingua locale. Devo dire che sono molto orgoglioso di poter lavorare con un team così eterogeneo e multiculturale, che cresce in esperienza e capacità ogni giorno.


Guardando alle comunità coinvolte, quali sono i cambiamenti più tangibili che avete osservato nella vita delle persone grazie all’accesso a energia e tecnologia?


Se parliamo dei progetti dove il fotovoltaico rende possibile l’irrigazione, in media la “food insecurity” è diminuita del 30%, risultando in una classificazione migliorativa delle communità “moderately food insecurity” invece di “severely food insecure”. Per i progetti dove il fotovoltaico alimenta pompe elettriche riscontriamo molte meno malattie derivanti da acqua inquinata e, per esempio, una distanza dal “rubinetto” che è in media 80% in meno in rispetto a prima del progetto. Alcune persone risparmiano moltissime ore al giorno, non dovendo fare sforzi sovrumani per procurarsela.Dove il fotovoltaico rende possibile un’educazione migliore, notiamo per esempio un quasi 30% in più di studenti che passano gli esami. Dove implementiamo sistemi solari per cliniche e ospedali, cambia davvero la realtà per tante persone: da quello che viene la sera tardi e trova i suoi medicinali che richiedono la refrigerazione (“cold chain”), alla persona sottoposta ad un intervento chirurgico salvavita, che ora non è più impattato dall’interruzione di corrente.


Raptech e Sopowerful collaborano da tempo: cosa significa per voi avere al fianco partner che credono nel vostro modello e come questa sinergia contribuisce ad amplificare l’impatto sociale dei progetti?


È molto prezioso avere al fianco partner che rendono possibile il nostro lavoro e impatto, alcuni sono con noi già da più di 5 anni. La sinergia può cambiare da una partnership all’altra, considerando che, a parte il sostegno economico, alcuni partner ci aiutano con componenti, altri con segnalazioni e network, e altri mettendo a disposizione delle skill. Ogni azienda ha le sue capacità e visione, quello che hanno comune tutti i nostri partner è che vogliono rendere possibile la nostra missione: solar where it matters most.

scambio sul post - Raptech

Lo Scambio sul Posto (SSP) è stato per anni uno dei principali strumenti di sostegno alla diffusione del fotovoltaico in Italia. Si tratta di una forma di autoconsumo in sito che permette di compensare l’energia elettrica prodotta e immessa in rete in un certo momento con quella prelevata in un momento successivo. In altre parole, la rete elettrica funziona come una sorta di “accumulo virtuale”, consentendo di utilizzare anche in un secondo tempo l’energia non immediatamente autoconsumata.

Con questo meccanismo, l’energia prodotta da un impianto domestico, come quello fotovoltaico, poteva essere immessa in rete e generare un “credito” da utilizzare quando la produzione non era sufficiente a coprire i consumi.

Tuttavia, a seguito delle decisioni di ARERA e GSE, lo Scambio sul Posto è destinato a scomparire: dal 29 maggio 2025 non sarà più possibile aderire al servizio con nuovi impianti. Per quelli già attivi, la convenzione potrà durare al massimo 15 anni, dopodiché il servizio cesserà automaticamente e l’energia immessa in eccesso verrà valorizzata tramite il meccanismo del Ritiro Dedicato (RID).


Come funziona lo Scambio sul Posto

  • Requisiti: l’impianto di produzione e il punto di consumo devono essere connessi al medesimo punto di connessione con la rete pubblica.
  • Immissione in rete: l’energia prodotta in eccesso e non autoconsumata viene immessa nella rete elettrica.
  • Prelievo dalla rete: nei momenti in cui il consumo supera la produzione, è possibile prelevare energia dalla rete.
  • Accumulo virtuale: la rete svolge la funzione di “batteria virtuale”, evitando la necessità di sistemi di accumulo fisici.
  • Compensazione: l’energia prelevata viene compensata con quella immessa, generando un credito economico per il proprietario dell’impianto.


Accesso al meccanismo: condizioni e scadenze

  • Scadenza per nuove domande: è possibile presentare domanda fino al 26 settembre 2025, esclusivamente per impianti entrati in esercizio entro il 29 maggio 2025.
  • Stop ai nuovi impianti: dal 30 maggio 2025 non sarà più possibile attivare convenzioni SSP, in base alla Delibera ARERA 78/2025.
  • Attivazione: per gli impianti sotto i 200 kW, l’adesione avviene tramite il Modello Unico nella versione aggiornata.
  • Durata contrattuale: la convenzione ha durata annuale solare, tacitamente rinnovabile, ma non oltre i 15 anni dalla prima sottoscrizione (DL 181/23 e Delibera ARERA 457/2024/R/efr).


Cosa cambia dal 2025

  • Stop ai nuovi impianti: dal 29 maggio 2025 non è più possibile accedere allo Scambio sul Posto.
  • Fine del servizio per impianti esistenti: le convenzioni in essere restano valide solo fino al termine naturale dei 15 anni.
  • Passaggio al Ritiro Dedicato (RID): terminato il periodo massimo di convenzione, gli impianti entreranno automaticamente nel meccanismo RID. In questo caso, l’energia immessa in rete non verrà più compensata ma venduta al GSE, che la remunera. L’energia prelevata dalla rete, invece, sarà pagata al fornitore come avviene normalmente.


Conclusione


Lo Scambio sul Posto ha rappresentato un efficace strumento per valorizzare l’energia rinnovabile prodotta e non autoconsumata, offrendo ai produttori la possibilità di utilizzare la rete come “batteria virtuale”. Ha garantito vantaggi economici diretti e incentivato comportamenti energetici più sostenibili.


Con le nuove regole, il regime resterà accessibile solo per gli impianti entrati in esercizio entro il 29 maggio 2025, con domande presentabili fino al 26 settembre 2025. Chi intende avvalersene deve quindi rispettare queste scadenze e, allo stesso tempo, valutare attentamente le prospettive future legate al passaggio verso sistemi come il Ritiro Dedicato e le Comunità Energetiche Rinnovabili.


Una vasta esperienza internazionale come asset manager e ora co-founder di TAKUU CONSULTING: Giorgio Bonamini risponde alle nostre domande sul presente e futuro del mercato fotovoltaico.


Giorgio, dopo una lunga esperienza nel settore delle energie rinnovabili, hai deciso di fondare una tua società di consulenza. Qual è stata la scintilla che ti ha spinto a fare questo passo?

Dopo quasi dieci anni nel settore delle energie rinnovabili, ho maturato una profonda conoscenza nella gestione e ottimizzazione degli asset fotovoltaici. La decisione di fondare TAKUU CONSULTING nasce dalla volontà di offrire un servizio altamente specializzato, capace di rispondere alle nuove esigenze del mercato. Insieme ad Alejandro Invernon Iglesias, co-fondatore di TAKUU, abbiamo riconosciuto che il settore stava raggiungendo una fase di maturità, in cui la gestione professionale degli asset esistenti e futuri diventa fondamentale per garantire performance e valore nel tempo. La nostra esperienza pluriennale ci permette di proporre soluzioni innovative e personalizzate per ogni cliente.


Qual è la missione della tua nuova realtà e a quali attori del mercato si rivolge principalmente?

La missione di TAKUU CONSULTING è massimizzare il valore degli asset rinnovabili dei nostri clienti, gestendoli con la stessa cura, responsabilità e visione strategica che dedicheremmo a impianti di nostra proprietà. Offriamo servizi di asset management trasparenti e indipendenti, integrando competenze tecniche, finanziarie e operative per ottimizzare performance, costi e processi lungo tutto il ciclo di vita dell’impianto.

Ci rivolgiamo principalmente a investitori istituzionali, IPP e fondi di investimento, supportando i loro team interni di asset management con soluzioni flessibili e scalabili, sia in fasi di gestione ordinaria che in contesti di operazioni straordinarie o consolidamento di portafoglio. Lavoriamo anche a fianco di comunità di proprietari e consorzi locali, offrendo strumenti professionali per valorizzare gli impianti, semplificare la governance e migliorare la redditività a lungo termine.


L’asset management nel fotovoltaico è un ambito strategico ma spesso poco valorizzato. In cosa si traduce concretamente il valore aggiunto di una buona gestione degli asset?

Un asset management professionale nel fotovoltaico consente di massimizzare la redditività degli impianti, garantendo il controllo sull’operato dell’O&M, l’allineamento dei ricavi con la produzione reale e l’ottimizzazione dei costi grazie a sinergie tra fornitori. Inoltre, la gestione attiva dei contratti PPA e dei sistemi di accumulo permette di mitigare i rischi di mercato e di valorizzare gli asset anche in scenari complessi. Un approccio strategico all’asset management si traduce in maggiore efficienza, affidabilità e sostenibilità economica degli impianti fotovoltaici.


Hai avuto esperienza diretta su più mercati europei: quali sono, a tuo avviso, le principali differenze tra Italia e Spagna in termini di approccio al fotovoltaico e maturità degli operatori?

Nel corso degli anni ho lavorato intensamente in entrambi i mercati, il che mi ha permesso di osservare in prima persona come si siano sviluppati e consolidati l’Italia e la Spagna nel settore fotovoltaico. Sebbene entrambi i Paesi siano chiaramente impegnati nella transizione energetica, l’approccio che adottano è diverso, sia a livello normativo che operativo.

Nel caso della Spagna, la crescita è stata molto rapida negli ultimi anni. L’espansione della capacità installata — oltre 35 GW fino al 2024 — e la proliferazione di contratti PPA con grandi aziende come Amazon ne sono una dimostrazione. Questa dinamica è stata possibile grazie alla presenza di utility con una grande capacità esecutiva. Ho anche visto come l’abolizione dell’“impuesto al sol” nel 2018 abbia rappresentato un punto di svolta importante, e come da allora molti processi siano stati semplificati. Tuttavia, ci sono ancora delle sfide: il quadro normativo avanza, ma ci sono ritardi significativi nei permessi per lo storage e nell’adeguamento della rete, soprattutto nei progetti su larga scala. Il recente Real Decreto-ley 7/2025 cerca di correggere questa situazione, ma la sua applicazione è ancora troppo recente per valutarne i risultati.

Dall’altro lato, l’Italia ha un percorso più consolidato. L’esperienza acquisita durante il periodo del Conto Energia si riflette in operatori con una forte cultura tecnica e un approccio rigoroso alla gestione normativa. Tuttavia, ho potuto constatare che lo sviluppo di nuovi progetti incontra processi autorizzativi più complessi, soprattutto a causa della mancanza di armonizzazione tra i livelli statale e regionale, e delle restrizioni paesaggistiche in alcune aree.

In sintesi, si tratta di due mercati con punti di forza complementari: uno più istituzionale e tecnico, l’altro più dinamico e orientato alla scala. Aver lavorato in entrambi mi consente di comprendere queste differenze e applicare il meglio di ciascun approccio nelle soluzioni che offriamo da TAKUU.


In Italia si parla sempre più di repowering e revamping. È davvero questa la nuova frontiera o stiamo sottovalutando altri asset o dinamiche emergenti?

Repowering e revamping sono oggi fondamentali per valorizzare gli asset esistenti, ma la vera frontiera è rappresentata dallo sviluppo di impianti ibridi, integrando fotovoltaico, eolico e sistemi di accumulo (BESS). L’evoluzione del mercato, con l’aumento dei curtailment e la crescita della quota di rinnovabili, richiede competenze trasversali e una gestione avanzata dei nuovi modelli di revenue stacking. TAKUU CONSULTING supporta i clienti in questa transizione, offrendo consulenza tecnica e strategica su misura


Come vedi evolversi il ruolo della consulenza tecnica e strategica nel fotovoltaico da qui ai prossimi 5 anni? Ci sarà più spazio per operatori indipendenti e specializzati come te?

Nei prossimi cinque anni, la consulenza tecnica e strategica nel fotovoltaico sarà sempre più richiesta, soprattutto per la gestione di PPA e sistemi di accumulo. L’aumento degli asset rinnovabili e la complessità dei nuovi modelli di business renderanno indispensabile affidarsi a partner indipendenti e altamente specializzati come TAKUU CONSULTING, capaci di offrire soluzioni personalizzate, flessibili e, soprattutto, rapide.


Un consiglio che daresti a un giovane professionista che vuole entrare oggi nel mondo del fotovoltaico e dell’asset management?

Il fotovoltaico è un settore in piena espansione, con molte opportunità reali per chi ha voglia di imparare. Il mio consiglio è di costruirsi competenze trasversali: capire bene sia la parte tecnica che quella economico-finanziaria. L’asset management, in particolare, ti dà una visione completa di come funziona davvero un impianto e di cosa serve per farlo rendere nel tempo. È un ambito dinamico, concreto, dove si lavora su problemi veri e dove si cresce in fretta, soprattutto se si ha un approccio pratico e orientato ai risultati.